徒然 経験したくないこと リンクを取得 Facebook × Pinterest メール 他のアプリ - 11月 08, 2022 ハイパーインフレ、預金封鎖、財政破綻、デノミ、戦争。火事。地震や噴火等の天災直撃。そういった諸々。経験せずに平穏無事に寿命を迎えたい。大丈夫と信じていましたが最近少々不安ですね。思えば両親は戦中戦後を生きた世代ですし。大丈夫と信じていた高々100年程度の平安。案外ハードル高いのか?いや何とか頼むぜ!これがいかんのか。他人任せの他人事すぎ?しかし何をしたら良いのか。成るようにしか成らないのでしょうね。 リンクを取得 Facebook × Pinterest メール 他のアプリ
更新打ち止め! - 1月 04, 2024 ブログを始めてから2年が過ぎました。 色々考えたのですがこの記事で更新は終了です。 アリリタ狙いのサラリーマンの思う事を書き連ねてきました。 インカムゲインで生活が成り立つものか確認をしてきました。 金銭面でリタイア後の生活に自信を持てる状況になりました。 では何故リタイア決行しないのか? コロナ禍からの在宅勤務を続けられています。 ストレス激減でリタイア熱が冷めました。 ここからの選択肢は2つ。 1)働き稼ぎ続けてお金に余裕の生活。 2)早期退職をして時間に余裕の生活。 どちらでも選べます。 今は前者で特に不満はありません。 色々と贅沢も出来ますし。 面倒な状況になれば。 もしくは何かやりたい事を見つけられたら。 その時はとっとと辞めるだけですね。 そんな立ち位置に立てているだけで幸せです。 リタイアをゴールとしてブログを延々続けることも考えてみたのですが、既にネタは日常のどうでも良いことばかりです。 であればこんな金勘定の話ばかりのブログの上に重ねて続けていくよりは、新しい場所で始めた方が余程自由で気楽だなと思えました。 そしてリタイアについて。 ブログを始めた当時も今も思います。 Where’s the FIRE? 戻れない道を急ぎたくはありません。 時代の幸運で手に入れた今の低ストレスの境遇。 この境遇を捨ててまで急ぎたい道だとも思えません。 そんなわけで打ち止めです。 明日からはまた低空飛行でサラリーマン。 リタイアしたらまた書きます! では! Read more »
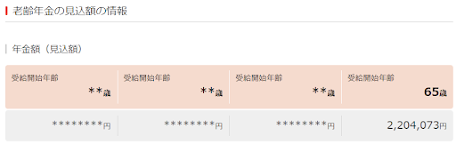
年金額を確認してみる(54歳時点) - 1月 22, 2024 定点観測用でメモ。 53歳時点の年金はこちら。 年金額を確認してみる(53歳時点) 働き続けた場合の見込み金額 これまでの納付額 これまでの支払い状況 ・ ・ ・ 就職前、転職2回で未納が合計12ヵ月あり。 令和5年の12月まで払い込み済み。 即退職して59歳11か月まで国民年金、 その後65歳から受け取り 即退職して60歳11か月まで国民年金、 その後65歳から受け取り 未納分12か月分を60歳以降で納める形です。 なんとか200万円超。 加えて投資収益と考えれば概ねセーフ? 奥さんの年金は自分が亡くなるその日まで先送りです。 未納分を埋める意味はあるのか 国民年金未納分12か月分の追加納付で約20万円。 20万円を追加で支払って増える金額が年間約22000円。 ペイするには9年。74歳までかかります。 細かい損得の話はあるとしても無理に未納分を埋めることを考える意味は薄いかもしれません。 Read more »
がんと定期健診 CT検査をしよう! - 1月 01, 2022 自分の肺がんは、健康診断の胸部レントゲンをきっかけに見つけてもらえました。 その後ドクターに色々な話を聞いたり、ネットで調べたりした結果、こうしておけばもしかしたら・・・と思えた内容もあります。 そういった事柄をメモしておきます。 1.タバコ吸わなくてもがんになる! 自分はタバコは吸いませんし、奥さんも吸いません。 会社はオフィス内は禁煙ですし、タバコの煙を吸う機会自体が減ってますね。 それでも肺がんになりました。 肺腺がんというのは、気管支や肺の空気の入る側ではなく、肺の内側?から出来てくるがんで、非喫煙者でも普通になる肺がんの様です。 2.健康診断のレントゲンは万全ではない! 14mmの腫瘍でしたが、ドクターにはよく見つけられたと言われました。 発生部位にもよると思いますが、肋骨や肩甲骨、心臓等に被ってしまうと非常に分かりづらくなるケースも多い様です。 また、健康診断は医院によりますが、集団検診で多量にレントゲンだけ撮って、後日別のドクターが1枚数秒みたいな形で読影して判断するケースもあるとのこと。 自分の受けた健康診断では、当日のレントゲンを同日の問診で見て判断してもらえ、同日中に外来受診からCT予約までを行うことが出来ました。 もし選べるなら、その場で読影してもらえる健康診断が出来る医院を選んだ方が良いのかもしれません。 3.CT検査なら一発! CT検査をすると、がんかどうかは置いておいて、怪しそうな部分は大体見つけられる様です。 自分の場合も、レントゲンは見せてもらってもピンとこなかったところ、CTの画像は一発で何かあると分かりました。 レントゲンでの指摘箇所以外にも、小さいのがちらほら出てきたのはショックでしたが、結果的には良かったのかもしれません。 自費で肺がん検診のCTを受ける場合でも2万円もしない様ですし、毎年受けておくべき内容なのかな?と思えました。 4.痰の検査や腫瘍マーカーも万全ではない! 自分の場合、CT検査をして、PET-CTを受けて、腫瘍マーカー検査や気管支鏡検査まで行いましたが、そこまでの検査では全て陰性、というか判断が付かない状態でした。 痰は結局がん細胞がそこに出てこないと分かりませんし、腫瘍マーカーもそれなり進行しないと出てこない場合が多いとのことです。 気管支鏡検査も、腫瘍そのものから検体を取れないと近辺組織からの判断は難しい... Read more »
50肩日記 先は長そう - 12月 31, 2022 亀の歩みで改善中の50肩。 年末なので現状を記録。 右肩にダメージを負っています。 とはいえ普段の痛みはほぼ消えました。 ちょっと無理な動きをしても痛くありません。 右肩を下にして眠っても大丈夫です。 では残る問題は? 関節の可動域の回復。 要はストレッチがんばれ!ということでしょう。 <症状> 右肩が痛い50肩。 真上に伸ばせる?・・・NO 正面に伸ばせる?・・・YES 真横に伸ばせる?・・・YES寄りのNO→YES 真後に伸ばせる?・・・NO→YES 手のひらがお腹に付く?・・・NO→YES 手の甲が背中に付く?・・・NO→YES 概ねは良い感じです。 とはいえ腕がとにかく真上には上がりません。 少しずつストレッチで慣らすしかないのかな。 そんな風に思います。 Read more »
amazonで本を買う - 12月 12, 2023 久々に買いました。 amazonは今や何でも売っている印象です。 それでも元々はネットの本屋さんでしたっけ。 創業時はこんな会社だったのに! 想像もつかない程の変化を繰り返して大きくなる企業も希には有るようです。 ソフトバンクも創業当時はパッケージソフト販売と出版でしたっけ? その後は一体何がどうなったのか。 いつの間にやらとんでもない巨大企業になっている様に思えます。 創業時からの商売を一途に続ける? それとも新たなる収益元を求め続ける? どちらが正解とも言えないのでしょうね。 それでも個人として思うこと。 株価が上がります様に! そして何よりその株を安い時期で買えます様に! Read more »
バックルレスベルトが案外良い - 1月 03, 2024 奥さんからプレゼントがありました。 バックルレスのベルトです。 モノは「バックルレスベルト」で検索でもしていただくとして。 腹のあたりにバックルが無いのがこんなにすっきりするものとは思いませんでした。 ズボンの前に皺が寄らないのも良い感じです。 なかなかのアイディア商品? 知らなかっただけ? 何にせよ気に入りました。 Read more »
資産課税対策で不動産? - 12月 11, 2023 資産課税?が話題です。 正確には直接的な資産課税の議論とは少々違う様ですけど。 流派としては格安社会保障に乗り続けたい派と、とにかく資産の目減りを回避したい派が居るのでしょうか。 見てみればこんなことを書いている人たちも。 「不動産を持っていても非課税世帯になれる!」 「金融資産を売って不動産に変えよう!」 ・・・ 何だか少々ピントが外れている様な気も。 自分は資産の半分程度を収益用不動産として抱えています。 税も相応に納めてきました。 そんな立場から少しばかり書いておきたいと思います。 Q1.不動産はいくら持っていても非課税世帯? 正解と言えば正解ですが意味のない正解ですね。 仮に1億円分の不動産を持っていたとします。 そして自分で住んだり放置したりで誰にも貸さずに抱えておくとします。 この場合の不動産からの所得は0円。 所得税は非課税。 つまり所得0円で非課税世帯達成!やった! ・・・これ嬉しいのでしょうか。 何も嬉しくないですね。 不動産には毎年ガツンと固定資産税がかかります。 固定資産税とは? 言ってしまえば不動産への資産課税そのものです。 つまり不動産は既に資産課税徴税の対象です。 不動産を抱えつつ固定資産税に対抗するには? 不動産から収益を上げるしかありません。 それには人に貸して賃料を得るのが一番手っ取り早いです。 賃料を稼ぐとどうなるのか? それは総合課税の所得です。 賃料の扱いは給料や年金と同列です。 稼ぐほどに健保も住民税も上がりますよ! Q2.金融資産を不動産に変えると資産課税から逃げられる? Q1で書いた通りですね。 そもそも不動産は既に資産課税的に固定資産税を徴税されています。 金融資産と比べて何がお得なのか? 残念ながら自分にはお得ポイントが分かりません。 Q3.不動産を貸して稼いでも非課税世帯で社会保障格安? これもQ1で書いた通りです。 賃料の扱いは給料や年金と同列です。 稼ぐほどに健保も住民税も上がりますよ!(二度目) 確かに築古アパート投資で減価償却を短期で多額で進めることで所得を極端に抑える技もあるのでしょう。 しかしそれは到底一般的とは思えません。 Q.要はどうなの?不動産はダメなの? 社会保障や税の負担から逃がれたい! そんな視点で見るのであればほとんど意味が無いでしょう。 例えば預貯金を取り崩してのタケノコ生活。 例えば株... Read more »
サラリーマン納めはいつになる? - 12月 29, 2023 今日は仕事納め。 のんびりした1日でした。 この年末はリタイア候補日の1つでした。 つまりはサラリーマン納め候補日? とはいえ結局無事にやり過ごしたわけです。 来年もサラリーマン継続です。 来年は節目になる? 来年末で役職定年。 経済的な自立は概ね達成しています。 年金額もおそらく200万円を超えるでしょう。 キリが良いかと考えてリタイア候補年としています。 来年末はどんな立場で迎えることになるのか。 ずるずるとサラリーマンを継続? それともとうとうリタイア生活1年生? 優柔不断な自分の意識。 到底予想は付きませんけれど。 少しばかり楽しみです。 Read more »
NISA拡大!でも投資は何のため? - 12月 16, 2022 貯蓄から投資へ! NISA恒久化!生涯枠拡大! 政府の掛け声が聞こえてきます。 しかし投資にはリスクがあります。 浮き上がれば良いですが沈む未来もあり得ます。 投資は本当に必要なのでしょうか。 生涯投資せずはダメなの? 無理にでも投資する必要ってあるの? 気になったので少しばかり計算をしてみます。 今や絶滅危惧種の夫が稼いで妻が専業主婦。 そんな家庭の地道な一生涯の収支は? 乱暴な試算ですがこんな感じになりました。 以下解説です。 <収入> 20歳から64歳まできっちり働きます。 FIREなんて知ったことではありません。 着実に積み上げて年収アップ。 50代で年収650万円の手取り500万円です。 そして現役手取り総額1.7億円となりました。 <支出> 控えめな家を買って。 お子さんは無難に国公立。 私立になれば本人バイトで頑張ってもらいます。 控えめな自家用車も。中古と新車で3台程度。 趣味や雑費のやりくりでたまには小旅行。 贅沢さは一切ないが貧しいという程でもない。 手堅い家庭じゃないでしょうか。 <収支> 65歳時点で約1000万円のお金を残せました。 では65歳以降はどうなるのでしょう。 これもざっくり計算してみます。 以下解説です。 <収入> 年金は諸々差し引きで手取り160万円とします。 二人分ならもっとあるはず? いつかは人は亡くなります。 伴侶の分は繰り下げて温存です。 あとは現役時に残した1000万円を取り崩します。 月に使えるお金は約16万円弱となりました。 <支出> 住宅はローン完済で維持費のみ。 養育・教育費は不要になります。 自動車はグレードダウンで少々お安め2台程度。 医療費は上がりました。 あとは生活全般をダウンサイジングしてみました。 <収支> 100歳までの計算です。 何とか黒字で生涯を終えることが出来そうです。 ~ この家計簿はどうでしょう。 投資なんて項目は入れていません。 旦那の稼ぎで暮らしていく三人家族。 なんだか昭和感あり? なんとか質素に暮らせそうな気もします。 え? もっと贅沢をしたい? では奥さんがパートタイムで働く手もあります。 20年も働けば100万円×20年で2000万円。 それなりの金額になりますね。 え? もっと良い服?もっと外食? タワーマンション?高級車?私立の学校? 年1回は海外旅行? ・・・ 実際ど... Read more »
年末資産高 +1000万円 - 12月 31, 2023 大納会も過ぎましたし。 年末の資産棚卸をしました。 投資を始めてからの資産額推移はこうなりました。 資産額は1.3億円を超えました。 去年末から約1000万円の増加。 率で言えば8.3%の増加です。 そのうち3.1%は給料によるもの。 残り5.2%が投資によるものでした。 この数字は? ほとんどのインデックスに圧倒的に負けています。 リタイア向けに不動産を増やしてきました。 結果としてのこのスコア。 少々悔しいような気もしますけど。 自分としてはそれなりに納得しています。 ポートフォリオの各アセットの割合はこうでした。 半分程度が不動産。 これが良いのかどうかは分かりません。 とはいえ家賃は比較的安定が見込めます。 リタイア向けアセットとしては案外気に入っています。 不動産は買値で評価しています。 自宅は資産として数えていません。 実際にはほとんどの手持ち不動産は値上がり傾向。 物件によっては倍額近い評価のものもあります。 そう見れば資産高はさらに上振れするのでしょう。 今売れば・・・という欲も少しは出てきます。 とはいえ売ってどうするのか。 また証券投資で毎年の不安定にストレスを感じたいのか。 そう考えれば年金受給までは不動産に頼るのが心の平安には良いのかもしれません。 今は54歳。 リタイア時期に悩んでいるところです。 インカムゲインで生活費を賄えています。 年金は前倒しするのならあと10年ありません。 色々な条件を考えてみても資産額的にはいつリタイアしたとしてもおそらくは大丈夫と見ています。 一番大きな想定外は仕事です。 仕事のストレスが随分と小さくなりました。 ほぼ在宅勤務出来ていますしノルマも大した内容がありません。 今の境遇を捨ててまで自由な時間を増やしたいのか。 自分の中で大きな葛藤になっています。 お金はどれだけ必要なのか。 この疑問も年々大きくなっています。 給料+投資収益で複利の加速を感じます。 この3年は毎年1000万円程度ずつ増えています。 新卒から30歳までで貯めた額が大体1000万円。 若き日の10年と同額が毎年積み上がる状況。 少し怖さも感じます。 意識して外食を増やしたりはしていますが今の生活を続ける限りは資産増加のペースの方が速そうです。 被服に家財に車に旅行に。 贅沢な消費行動をしていく手もあるのでしょうが気持ちは今一つ乗りません... Read more »
家計簿20年振り返り 医療費のインパクト - 1月 05, 2022 過去20年の家計簿振り返り 医療費編です。 まずはグラフ貼ってしまいます。 青が支払った医療費で左の軸で見ます。 オレンジは給料手取りに占める割合になります。右の軸で見ます。 このグラフには任意加入の医療保険等からの一時金、給付金は含まれていません。 健康保険の高額療養費でのバックは含んでいます。 つまり、健康保険だけへの加入での自己負担+自費診療で支払った医療費となります。 青とオレンジのグラフが相似形っぽく見えるのは、長らく年収が横這いという悲しい状態のためです。 見ると45歳あたりから医療費が一気に増えています。 血圧や血中脂質は上がり、歯根治療のやり直しが必要になり、さらには肺がんになったりで、色々と踏んだり蹴ったりです。 治療には費用がかかりますし、ある意味当然ですね。 あとは家族の分。こちらも何だかんだで医療費が必要になっています。 正直なところ、40代中盤までは医療費を意識することは一切ありませんでした。 食生活もそれなり気を使っていたつもりでおり、まあ自分は健康な方じゃないのかな?と普通に思っていました。 たまに医者通いするにしても、風邪やインフルエンザ程度でしたし。 備えとしても、もしもに備えて三大疾病くらいは保険入っておくか、という程度でした。 今は、血圧とコレステロールのコントロールのために定期健診を受けています。 歯は他の記事で書きましたが、20代の歯根治療痕から再発して悪化した虫歯があり、その治療でのインプラントや、他の治療痕の見直し等でお金がかかっています。含歯性嚢胞もありました。 あとは肺がん。検査や手術で相当な出費になりました。グラフには高額医療費でのカバーは含まれていますが、それでも大きな出費でした。 とはいえ、グラフに含んでいないアフラックの三大疾病保険からの一時金でカバー出来たので助かったというのはあります。 アーリーリタイアを意識し始めたのは随分前ですが、その頃は医療費のインパクトを甘く見ていた様にも思えます。 特にがんについては、次はもう任意保険の助けが無いので、健康保険頼りになります。 高額療養費の制度によって、ある程度見通しは付けられるので助かりますね。 ただ、それでもインパクトは小さいとは言えないな、と感じています。 がんは避けられなかったかもしれませんが、歯は自業自得です。 30年前の自分にメッセージを送れるなら、親... Read more »
がんと定期健診 CT検査をしよう! - 1月 01, 2022 自分の肺がんは、健康診断の胸部レントゲンをきっかけに見つけてもらえました。 その後ドクターに色々な話を聞いたり、ネットで調べたりした結果、こうしておけばもしかしたら・・・と思えた内容もあります。 そういった事柄をメモしておきます。 1.タバコ吸わなくてもがんになる! 自分はタバコは吸いませんし、奥さんも吸いません。 会社はオフィス内は禁煙ですし、タバコの煙を吸う機会自体が減ってますね。 それでも肺がんになりました。 肺腺がんというのは、気管支や肺の空気の入る側ではなく、肺の内側?から出来てくるがんで、非喫煙者でも普通になる肺がんの様です。 2.健康診断のレントゲンは万全ではない! 14mmの腫瘍でしたが、ドクターにはよく見つけられたと言われました。 発生部位にもよると思いますが、肋骨や肩甲骨、心臓等に被ってしまうと非常に分かりづらくなるケースも多い様です。 また、健康診断は医院によりますが、集団検診で多量にレントゲンだけ撮って、後日別のドクターが1枚数秒みたいな形で読影して判断するケースもあるとのこと。 自分の受けた健康診断では、当日のレントゲンを同日の問診で見て判断してもらえ、同日中に外来受診からCT予約までを行うことが出来ました。 もし選べるなら、その場で読影してもらえる健康診断が出来る医院を選んだ方が良いのかもしれません。 3.CT検査なら一発! CT検査をすると、がんかどうかは置いておいて、怪しそうな部分は大体見つけられる様です。 自分の場合も、レントゲンは見せてもらってもピンとこなかったところ、CTの画像は一発で何かあると分かりました。 レントゲンでの指摘箇所以外にも、小さいのがちらほら出てきたのはショックでしたが、結果的には良かったのかもしれません。 自費で肺がん検診のCTを受ける場合でも2万円もしない様ですし、毎年受けておくべき内容なのかな?と思えました。 4.痰の検査や腫瘍マーカーも万全ではない! 自分の場合、CT検査をして、PET-CTを受けて、腫瘍マーカー検査や気管支鏡検査まで行いましたが、そこまでの検査では全て陰性、というか判断が付かない状態でした。 痰は結局がん細胞がそこに出てこないと分かりませんし、腫瘍マーカーもそれなり進行しないと出てこない場合が多いとのことです。 気管支鏡検査も、腫瘍そのものから検体を取れないと近辺組織からの判断は難しい... Read more »
徒然 ボロ戸建て再生投資が流行る? - 9月 24, 2022 クローズアップ現代という番組。 空き家投資が紹介されたそうです。 自分は見てないですけど。 紹介されている記事もちらほら。 読んでみると・・・ ステップ1)地方のボロ物件を安く買う! ステップ2)リフォームする! ステップ3)入居付けする! ほら!とっても儲かるよ! そんな投資が紹介されていた様です。 ボロ物件はお手軽価格でエントリ可能? 現金投資で金利リスクとも無縁? ハードルも低そうで夢がありますね! 地方・・・どの程度地方なのか。 ボロ・・・どの程度ボロなのか。 詳細知らないので何とも言えませんけれど。 フットワーク軽い人には良いのですかね。 何かあっても見に行けますし。 自分で動いて解決出来ますし。 仮に100万円で買えて100万円で再生出来れば? 固定資産税4万円として。 家賃4万円取れたら・・・ (4万円×12ヵ月‐4万円)÷200万円で利回り22%? おお!確かに儲かる様ですね! でも何より入居してもらえるのかどうかです。 とある地方都市でボロ戸建て再生ブーム到来! ご近所に競合の再生戸建てが乱発したりして。 数少ない入居者の方たちは選び放題? 新規のサラリーマン大家さんは値下げ合戦? 想定家賃4万円は3万円、3万円は2万円に。 やっと入居付け出来た! (2万円×12か月-4万円)÷200万円で利回り10%? いや1年空いちゃったから実質5%? ・・・ それでも一応儲かっているし。 自分に言い聞かせるのでしょう。 雨漏り!給湯器壊れた!床抜けた!水漏れ! そんな連絡は恐怖でしょうね。 現地エージェントに丸投げ対応依頼? 高く付きそうです。 自分で出向いて対応? 相応のスキルと伝手が必須です。 台風で屋根が飛んだら自腹? 屋根と一緒に利益も吹っ飛びますね。 火災保険は値上がり傾向です。 ボロでも入れるものでしょうか。 そもそも200万円の10%だと? 年20万円? 人生変えるにはこの15~20倍は必要? となると3000万円~4000万円の投資? 冷静に見れば全然お気軽ではないですね。 毎年給料ぶっこめば毎年1戸ずつ増やせる? 面倒見ていけるのでしょうか。 小奇麗なペーパーアセットの方が良かった。 そんな風に思ってしまうかもしれません。 ボロ物件投資。 別に今更珍しくもありません。 以前から高スキルの方々の間では当然の投資手法。 要は手が掛かる手法です。... Read more »
徒然 上の世代は恵まれていたのか? - 1月 05, 2022 たまに「上の世代は恵まれていた!今の世代は苦しい!」みたいな話を聞きます。 自分も何となくそうなのかな?という印象を持っていました。 ただ、自宅購入前に色々調べた際、そんなに恵まれていたと言えるのかな?と疑問に思えてきました。 当時考えたことを少し書いてみます。ほぼ妄想です。 <<条件>> 恵まれている人=リタイア世代。60歳~70歳あたりの人たちとします。 彼らが人生で一番高く付きそうな住宅を購入するとしてで妄想。 購入時の年齢=彼らが30代の頃。 西暦は1980年~1990年。バブルに向かう10年でしょうか。 <住宅ローン金利> ローン検討の際に過去の推移を見てびっくりしましたが、当時の住宅ローンの金利は5%以上です。 自分の契約したローン金利は1%にも満たない数字でした。 しかも住宅ローン控除というキャッシュバック政策まであります。 <住宅価格> 物件検討の際に不動産会社さんとの雑談で聞きましたが、当時ピーク時の物件価格は自分の買った価格の1.5倍程度は確実に高かった様です。 年毎で上昇し、少し様子見たらまた上がっているみたいな状況だったのでしょうか。 その後バブル崩壊から長期下落の末に、自分の買った価格まで下がったのでしょう。 <給料> 初任給推移等で検索してみると、90年代前半までは一気に上がっていき、その後は緩やかに上昇したり微妙に下がったりまた上がったり、という感じですね。 <預金金利> これも無茶苦茶で、当時は4%~7%くらいはあった様です。今は0%。 <株式> ネット証券は2000年近辺からですから、まだ証券会社での取り次ぎのみですね。 手数料も今とは比べ物にならないくらい高く、売買単位も大きかったでしょう。 当時の生活を想像するに、物価が上がっていく=給料を貰ってそのまま置いておくともったいないという状況でしょうか。価値が下がりますし。 とっとと定期預金にするか、とっとと何か買わないとインフレに負けます。 とはいえ当時30代で一家の大黒柱として忙しく働いていた人たちです。 多額の定期預金を契約出来る程の余裕のある家計かどうかは疑問です。 なんとか残したお金を、計画的にこつこつと定期預金に振り分けつつ、高い金利でローンを組んで家を手に入れるという感じだったのではないでしょうか。 株に投資出来ていた庶民がどのくらい居たのかも疑問。 そもそもインターネ... Read more »
隣地購入に向けての課題色々 - 6月 28, 2022 自宅の隣地を購入したいわけですが。 調べていくと色々と課題がありそうです。 備忘録としてメモ。 資金の手当て・・・二の手三の手の準備を! 現金購入であれば特に問題ありません。 とはいえリタイア生活の現金バッファはなるべく残しておきたいところです。 なので融資を利用したいのですね。 融資を利用したいとなった場合が問題です。 金融機関によって回答は異なります。 今のところは今の自宅の敷地延長として住宅ローンで行けるとの回答を得られていますが、将来購入するタイミングでは判断が変わっているのかもしれません。 サラリーマンの間に売却していただければ住宅ローンは高優先で使いたい選択肢になりますが、そのタイミングまで気力が続かずに退職してしまった場合は住宅ローンはNGでしょう。 資金調達に手間取るとどうなるのか。 おそらく隣地には戸建てが建って誰かがそこに住むことになるのでしょう。 仮にめんどくさそうな隣人が住み始めたら楽しいリタイア生活は詰みかもしれません。 他の資金調達手段も考えておかないと不安ですね。 他の手段としては・・・ 自宅も収益用物件も借入なしの綺麗な状態です。 これらを担保にする不動産担保ローンがあります。 少し検索してみれば・・・金利案外高いのですね。 有担保でも2%は当然?意外でした。 住宅ローンがいかに恵まれているのか分かります。 もしくは株式や債券を担保にする証券担保ローン? これは相場のぐだぐだが続くのであれば相当ハイリスクな戦略かもしれません。 担保価値も足元見られますし、使うとしても最後の手段でしょう。 そもそもそこまでやるなら普通に売却した方が良さそうですね。 固定資産税・・・更地扱いは高い! 単なる畑+駐車場として購入した場合は更地扱いでおそらく年間10万円程度。 高いです。 これも調べてみると今の居宅の敷地と一体利用されていると認めてもらえるかが大きな課題になりそうです。 今の居宅の敷地の一部として認められれば敷地全体で住宅用の軽減措置を受けられるという理屈の様です。 問題は一体利用と見なす条件が曖昧なのですね。 これも検索してみればブロックフェンスがあってはダメというのが一般的な理屈の様です。 とはいえ隣地とは地面の高さが異なるのでブロックフェンスを単純に撤去してしまっては土砂が流れて大惨事です。 そもそも今の居宅の敷地は微妙にひな壇でブロッ... Read more »
サラリーマンの資産形成 マンションよりREIT? - 7月 04, 2022 今年購入した中古区分マンション。 オーナーチェンジ手続きがやっと終わりました。 入居している方が居る状態での売買です。 入居者の方に手間をかけさせない様に、多少気を使いつつの書類手続きが続いていました。 中古区分マンション。 今は割高と感じますが、10年も戻ればサラリーマンにも比較的取り組みやすい投資対象でした。 自分は2013年から買付を始めて今に至ります。 当初は毎年購入しようと息巻いていましたが、結局そうも行かず、未だ事業規模にすら達していません。 とはいえ最初の物件購入から今年で丁度10年目。 融資残も無く、食える程度の手取りに届きました。 ブルジョア生活を目指すわけでもありません。 ポートフォリオの一角として頼もしいと思えます。 年金までの時間を収益で過ごせ、以降少し余分な手取りを得られるのであれば充分です。 平凡サラリーマンとしては頑張ったんじゃないか。 そんな風にも思えてしまいます。 投資を始める前はREITと比べて悩んでいました。 現物を選んだのは利回り面で優位と見たからです。 とはいえ現物は意外な手間と出費に驚く場合もあります。 以下、不動産投資を始める前はあまり意識していなかった内容です。 自分の経験してきた手間や出費に繋がる諸々についてメモを残します。 付帯設備 エアコンや照明は付帯設備として付いているのかどうか。 重大な問題ではありませんが、中古で購入する際に確認しておきたい項目です。 でないと退去があった際に、あれ?エアコンも照明もない!となって、募集の際にどうするべきかで慌てることになります。 値段は知れていますが手配には多少の手間もかかるので。 床材 これも大した問題ではないですが。 カーペットはいまいちだなと思えます。 退去があれば速攻フローリング等に入れ替えです。 要はその分出費を見込む必要があります。 しかも工事が案外長くかかるのですね。 上下左右の入居者の方の許諾書が無いと工事申請を受け付けてくれない。 そんなルールのある組合もある様です。 段取り良く進めないと1ヵ月は募集が飛びます。 給湯器や水回り 自分の選ぶ物件は築古物件ばかりです。 なので給湯器や水回りのトラブルの可能性が高いです。 実際、水が漏れたという話で管理をお願いしている不動産会社さんに緊急対応を何度かお願いしています。 購入する際には水回りのリフォーム歴を確認し... Read more »
肺がん手術の経験 - 1月 02, 2022 肺がん手術での入院時の経験についてメモを残しておきます。 ステージ1の肺がんで右上葉全切除、右下葉の部分切除をしました。 これまで入院も手術も経験が無かったので、ある意味色々なことが新鮮でした。 新鮮とはいえ、あまり面白い記憶では無いのが残念ですが。 驚いたのは手術翌日すぐに食事は出るし、一人で立ってみてくださいとか、歩いてみてくださいとか言われたことです。 いや痛いし苦しいんだけど、どうすんねん?と思いました。 でもこういう場所では言われた通りにするしかないですね。がんばって立って、がんばって歩いて、という風でした。食事はさすがに完食出来ませんでしたけど。 どなたかの参考になるかもしれません。 少し長くなりますが、以下、当時の日記からです。 ~~~ <1日目> 術前説明。家族も参加。 右上葉の肩甲骨の裏あたりに14mmの腫瘍。S2と言われる部分にあり。 右下葉にも2箇所小さい何か。S6とS9と言われる部分にあり。Sはセグメントの略。 現時点では良性か悪性かも分からないため、手術は次の方針で行うよ、とのこと。 1.一番大きい腫瘍を術中に生検。 2.良性の場合は上葉と下葉の腫瘍のある部分のみを小さく切除して終了。 3.悪性の場合は上葉全切除+リンパ節と下葉の腫瘍のある部分を切除。 手術は胸腔鏡手術という方法で、2箇所穴を開けて器具をそこから差し込んでの手術。 但し、必要な場合はわき腹を開胸する場合もありえるとのこと。 <2日目> 造影剤を使ったCT検査。あとは術後のリハビリ目標値設定のため体力測定。 バランス、握力、歩行速度とその際の血中酸素濃度や心拍数、血圧等。 <3日目> 朝から肺の手術。 8:00くらいに手術室前室へ移動。他にも手術待ちの患者が多いことに驚く。小さい子も何人もいた。 少し待って呼ばれて手術室へ。 手術室はドラマで見るものとは違ってもっと狭く感じたし、あんなに明るい部屋でもない。 でも上には手術室です!っていう例の照明はあった。 自分で手術台の上へ移動。術衣を脱いで横向きに丸まってくださいと言われて丸まる。 背骨の近くに注射をするけど、これが異様な鈍痛があって痛い。あまりにも嫌な感じの痛みに痛い!と伝えるが、既に涙目。 本来は痛くないのが正解らしく、場所を少し変えてもらったら何ともない感じでセーフだった。よかった。 その後は腕から麻酔を点滴。妙にビ... Read more »
徒然 生涯年収で100年暮らせる? - 3月 29, 2022 アーリーリタイア計画で色々計算しているわけですが。 たまにどうでも良いことも気になって計算してしまいます。 サラリーマンの生涯年収は2億円だの3億円だのと言われます。 20歳から60歳まで働いて。 手取り年収で言えば、8掛けするなら1.6億円~2.4億円。 平均で言えば生涯手取り年収2億円でしょうか。 そして寿命は妙に延びており、最近では人生100年とも聞きます。 数字が出揃ったところで気になってきます。 そもそもこの額で100年暮らせるものなのか? 20歳までは親のお世話になるとして。 60歳からは貯蓄と年金で暮らすのでしょうか。 そして老後の生活費として検索すると、こんな情報も出てきます。 ~~~ 実際の老後生活費は平均27.1万円 前述の意識調査では最低日常生活費は平均22.1万円、ゆとりある老後生活費は平均36.1万円でしたが、「家計調査年報」によると実際の生活費はその中間でした。 ~~~ しかしこれ、内訳見てみると、住居費は13000円程度なのですね。 つまり持ち家前提。 国民皆保険制度ならぬ、国民皆持家前提試算です。 となると、まずは生涯手取り年収2億円から住居分を差し引かないといけません。 乱暴に3000万円として。 2億円から3000万円を差し引くと、残り1.7億円です。 年金は65歳から毎年200万円くらいは得られると楽観視しましょう。 先ほどの老後生活費27万円×12か月で、必要額は324万円です。 年金だけでは毎年124万円不足です。 そこで65歳以降100歳までの35年分を現役の間に貯蓄です。 124万円×35年で4340万円。 1.7億円から4340万円を差し引くと、残り1.266億円です。 そういえば60歳から65歳は年金が無いですね。制度の欠陥と思えます。 ぼやいていても仕方ないので60歳から65歳までの5年分を現役の間に貯蓄です。 老後生活費27万円×12か月×5年間で1620万円。 1.266億円から1620万円を差し引くと、残り1.104億円です。 この1.104億円で20歳から60歳を過ごせるのであれば、人生100年計画は万全です。 1.104億円÷40年÷12か月。 結果は23万円でした。 そんなわけで。 20歳から60歳の現役時代をカツカツ毎月23万円で過ごすことが出来れば。 60歳以降は毎月27万円で100歳まで過ごせるこ... Read more »
肺がん手術後の体調(10か月目) - 1月 02, 2022 肺がんの手術で右上葉の全部と、右下葉の一部を切除しました。 術前の説明では肺活量は大体25%くらいは減るよ、とのことでした。 手術から大体10か月経ったのですが、今感じている術前と比べての体調の変化をメモしておきます。 1.疲れやすい。 とにかくこれが一番きついです。 肺活量はリハビリでそれなり戻っていくものらしいのですが、自分の場合は術後すぐと、6か月目で肺から空気が漏れてしまったため、継続してのトレーニングが出来ていない状態です。 それもあってか、すぐ疲れてしまいます。 会社行って戻ってくると、そのまま爆睡。 起きてご飯食べてお風呂入ったらさらに爆睡。 翌日もお昼まで爆睡。 寝付きが良いのはプラスかもしれませんが・・・ 原因は肺活量を失ったからなのか、単に筋力含めた体力が落ちたためなのかは分かりません。 今はそれなり落ち着いているので、2日毎にサイクルトレーナーで30分トレーニングをしています。 あとは散歩ですね。でも最近寒いのでサボり中です。 2.咳が延々続く。 最近はそれなりマシになりましたが、それでも咳き込むことは多いです。とにかく咳が出ます。 術後3か月目あたりまでは酷かったです。比べれば今はマシなのですが、それでも普通ではないですね。 コロナもあって外では居心地悪くなることもあります。 喉が痛いとかそういうのではなく、なぜか咳が出るという感じです。 原因は分かっているので後述。 3.右の肩こりが酷い。右の脇腹が痛い。 これはドクターに教えていただいたので原因は分かっています。 咳も同じ原因です。 肺を切除することで、体の中に空洞が出来ます。 空洞は胸水で満たされるのですが、基本的には陰圧で、そこに向かって周辺の組織が引っ張られるとのことです。 レントゲンで説明を受けたのですが、気道は右側に大きく曲がってしまっています。 横隔膜も持ち上がった感じになっています。 咳は気道の曲がりが原因ですね。気道が従来にない刺激を受けることで咳が出る様です。 レントゲンだけでなく、鏡の前に立って分かる部分もあります。 首の気道が右に偏っていますし、鎖骨のところに出来る窪みも右のほうが深いです。 これら諸々は大丈夫なんでしょうか?と聞くと、そのうち落ち着くだろうとのことです。 リハビリを継続することで残った肺がある程度膨らんでいくらしいです。 肺活量もそれに伴ってある程度... Read more »
年金額を確認してみる(54歳時点) - 1月 22, 2024 定点観測用でメモ。 53歳時点の年金はこちら。 年金額を確認してみる(53歳時点) 働き続けた場合の見込み金額 これまでの納付額 これまでの支払い状況 ・ ・ ・ 就職前、転職2回で未納が合計12ヵ月あり。 令和5年の12月まで払い込み済み。 即退職して59歳11か月まで国民年金、 その後65歳から受け取り 即退職して60歳11か月まで国民年金、 その後65歳から受け取り 未納分12か月分を60歳以降で納める形です。 なんとか200万円超。 加えて投資収益と考えれば概ねセーフ? 奥さんの年金は自分が亡くなるその日まで先送りです。 未納分を埋める意味はあるのか 国民年金未納分12か月分の追加納付で約20万円。 20万円を追加で支払って増える金額が年間約22000円。 ペイするには9年。74歳までかかります。 細かい損得の話はあるとしても無理に未納分を埋めることを考える意味は薄いかもしれません。 Read more »